2015年に突如として外国為替市場を震撼させたスイスフランショックは、世界の金融史および個人投資家の間において、今なお語り継がれる歴史的な大暴落です。スイス中央銀行による突然の政策変更と無限の為替介入の撤廃は、ユーロ対スイスフラン相場に未曾有の相場急変をもたらし、多くのトレーダーやFX業者が甚大な被害を受けました。
本記事では、当時の発生原因や背景から市場の混乱、そして私たちが日々のFX取引やリスク管理にどう生かすべきかという教訓まで、信頼性の高い事実に基づき分かりやすく解説します。
スイスフランショックとは何か?2015年に起きた歴史的大暴落の全貌
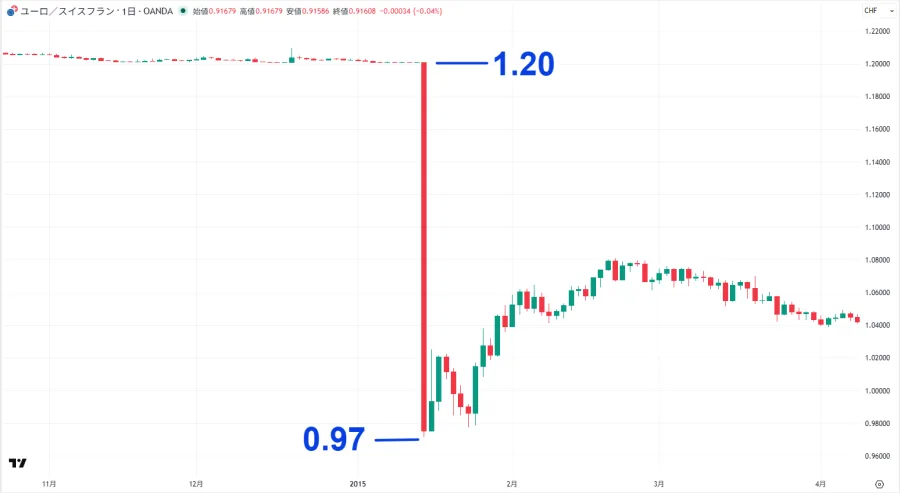
スイスフランショックとは、2015年1月15日にスイス中央銀行(SNB)が突如として金融政策の大きな柱を撤廃したことによって引き起こされた、外国為替市場の歴史的混乱の総称です。当時、スイスフランは安全資産として買われやすい傾向があり、過度なフラン高がスイス国内の輸出産業に深刻な打撃を与えていました。
この事態を重く見たスイス中央銀行は、2011年以降「1ユーロ=1.20スイスフラン」という下限レートを設定し、無制限の介入を行うことでフランの価値を抑え込んでいました。しかし、市場参加者はこの政策が半永久的に続くと過信していたため、突如として発表された「上限維持の撤廃」は、文字通り市場に青天の霹靂として受け止められました。
発表直後、ユーロ/スイスフランの相場は数分間で数十%も急落し、一時は1ユーロ=0.80フラン台をつけるなど、これまでの常識では考えられない相場急変を記録しました。この凄まじい値動きにより、世界中のFX取引所やブローカー、そして個人トレーダーが甚大な損失を被り、相場からの退場を余儀なくされました。
なぜ起きたのか?スイス中銀による為替介入撤廃の背景と原因
スイス中央銀行がこのような劇的な政策変更に踏み切った背景には、欧州経済を取り巻く構造的な変化がありました。当時、欧州中央銀行(ECB)が大規模な量的緩和(ユーロ安誘導政策)を導入する観測が強まっており、スイス中銀がこれまで通りの為替介入を継続するには、莫大な資金を投じて無制限にユーロを買い支え続けなければならない状況にありました。
もし介入を継続すれば、スイス中銀が保有する外貨資産が無限に膨れ上がり、将来的にスイス国内のインフレや国家財政へのリスクが耐え難いレベルに達する恐れがありました。当局としては、防衛ラインを維持し続けるコストが限界に達したと判断し、市場の予想を完全に裏切る形で電撃的な撤廃に踏み切ったのです。
この決定は事前のリークや兆候が一切なく行われたため、市場参加者はポジションのヘッジや逃避を行う余裕すら与えられませんでした。これが、わずか数分間で市場をパニックに陥れ、歴史的な大暴落へと直結した最大の原因です。
スイスフランショックの衝撃:市場の混乱とFX業者の破綻
為替介入撤廃のニュースが流れた瞬間、インターバンク市場(銀行間市場)ではスイスフランの売り手が完全に消失し、流動性が完全に蒸発しました。買い手が存在しないため、希望する価格で決済注文が通らない「スリップページ」が極限まで拡大し、チャートのプライスが途切れるほどの異常事態となりました。
この結果、多くのFX会社で顧客のロスカット(強制ロスカット)システムが正常に機能せず、預託証拠金を大幅に上回るマイナス残高(いわゆる「追証」の発生)が続出しました。一部の海外FX業者や、リスク管理の甘かった中小の証券会社では、顧客が抱えた莫大なマイナス債務を補填しきれず、相次いで破綻や経営危機に追い込まれました。
| 項目 | 発生前後の状況 | 主な影響・結果 |
|---|---|---|
| 発生日時 | 2015年1月15日(木) | 市場の欧州時間オープン前後に突然発表 |
| 政策の変更 | ユーロ/スイスフランの「1.20フラン下限」の撤廃 | 無制限の為替介入の終了と事実上の容認 |
| 相場変動 | 数分間で20〜30%以上の歴史的急落 | 市場の流動性完全枯渇、スプレッドの記録的拡大 |
| 市場への影響 | 個人トレーダーの多額の借金・破産、FX業者の経営破綻 | 追証の発生、ゼロカットシステムの重要性の再認識 |
FX取引における教訓:なぜトレーダーは甚大な被害を受けたのか
スイスフランショックが私たちに残した最大の教訓は、「中央銀行の政策変更による相場急変(ブラックスワン)は、いかなる予測をも超えて突然訪れる」という厳然たる事実です。多くの被災者は、これまでの安定した値動きを前提にポジションを保有し、過度なレバレッジをかけていました。
また、多くの個人投資家が「スイス中銀なら絶対に防衛ラインを守るだろう」という心理的バイアス(正常性バイアス)に囚われており、最悪のシナリオを想定したリスクヘッジを怠っていました。その結果、わずか一瞬の相場急変によって資金のすべてを失うだけでなく、証拠金以上のマイナス損失を背負うことになったのです。
この出来事は、どれほどテクニカル分析やファンダメンタルズ分析に長けていたとしても、想定外の制度変更や市場の流動性崩壊の前には無力になり得るという、FX取引の根本的なリスクを浮き彫りにしました。
個人投資家が実践すべきリスク管理と具体的な対策
過去の歴史的教訓を踏まえ、現代のFX市場において私たちが自分の資産を守るために講じるべき具体的なリスク管理と対策は以下の通りです。
- 実効レバレッジの徹底的な抑制: 証拠金ギリギリの高レバレッジ取引を避け、資金管理に余裕を持たせることで、一時的な急変動に耐えられる体制を作る。
- ゼロカットシステム採用業者の活用: 追証が発生し、口座残高がマイナスになった際にも、業者がその超過損失を補填してくれる仕組み(ゼロカット)がある取引環境を選ぶ。
- 経済イベント・中央銀行動向への警戒: 金利政策発表や選挙、要人発言などの重要イベント前にはポジションを縮小・決済し、予測不能なリスクに身をさらさない。
- 損切り(ストップロス)の確実な設定: あらゆる取引において必ず逆指値注文を入れ、不測の事態でも損失が許容範囲内で収まるようにする。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはいつ、どのようなきっかけで起きましたか?
A1:2015年1月15日に発生しました。スイス中央銀行がそれまで維持していた「1ユーロ=1.20スイスフラン」の下限政策を突如として撤廃し、無制限の為替介入を終了させたことがきっかけです。
Q2:なぜこれほど多くのトレーダーが破産や巨額の借金を抱えたのですか?
A2:発表が事前の予告なく行われたため市場の流動性が一瞬で蒸発し、ストップロス注文が機能せず想定外の安値で約定したためです。これにより証拠金を超えるマイナス損失(追証)が発生しました。
Q3:現在のFX取引では、同様のリスクに対してどのような対策がありますか?
A3:過剰なレバレッジをかけない保守的な資金管理を行うことや、口座残高以上の借金が発生しない「ゼロカットシステム」を導入している信頼性の高いFX口座を利用することが有効な対策となります。
スイスフランショックは、外国為替市場が持つ本質的なリスクと、中央銀行の政策転換がもたらす破壊力を私たちに痛感させました。相場の世界において「絶対に安全」や「永久に継続する政策」は存在せず、いついかなる時も予期せぬブラックスワンが起こり得るという前提に立った立ち回りが大切です。
これからのFX取引において失敗しないための判断基準は、「常に最悪のシナリオ(流動性枯渇や急激な逆行)を想定してポジションサイズをコントロールすること」に尽きます。過去の教訓を教訓として深く胸に刻み、安全性を最優先した堅実なリスク管理を徹底しましょう。